اطلاعیه شماره 47 سازمان امور مالیاتی کشور | الزامات و نصاب قانون صورتحساب الکترونیکی اشخاص حقیقی
اطلاعیه شماره 47 سازمان امور مالیاتی الزامات صدور صورتحساب الکترونیکی اشخاص حقیقی را بر اساس ماده 14 مکرر اعلام کرد. مودیانی که فروش خالص آنها تا خرداد 1403 به 144 میلیارد ریال برسد از مهر 1403 مکلف به ثبت در سامانه مودیان هستند.
صورتحساب الکترونیکی | الزام صاحبان مشاغل
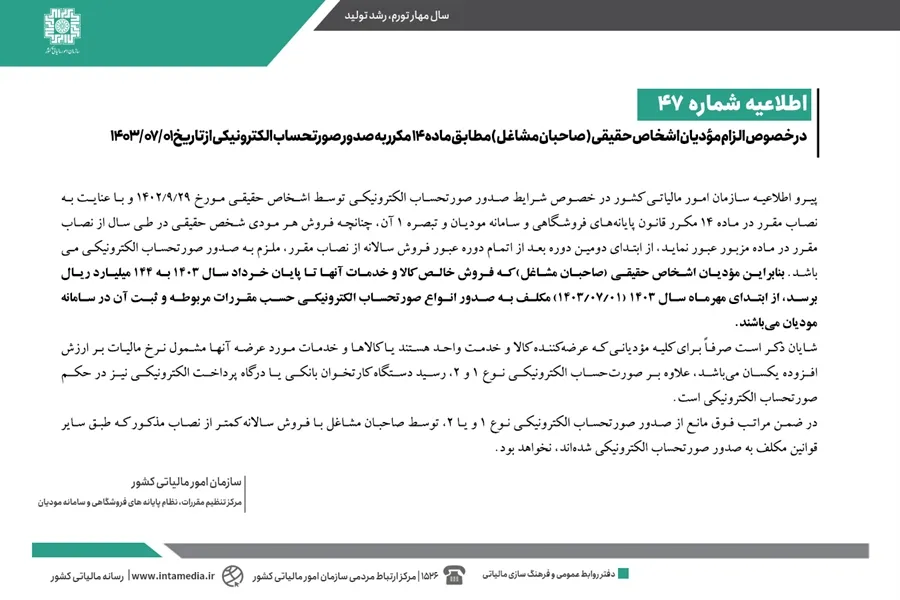
صورتحساب الکترونیکی برای مودیان اشخاص حقیقی که فروش خالص کالا و خدمات آنان تا پایان خرداد 1403 به 144 میلیارد ریال برسد، از 1 مهر 1403 الزامی است. این اشخاص باید انواع صورتحساب الکترونیکی را حسب مقررات مربوطه صادر و در سامانه مودیان ثبت کنند.
مبنای این الزام، نصاب مقرر در ماده 14 مکرر قانون پایانه های فروشگاهی و سامانه مودیان و تبصره 1 آن است. هرگاه فروش یک مودی شخص حقیقی در طول سال از نصاب تعیینشده عبور کند، تکلیف صدور صورتحساب از ابتدای دومین دوره بعد از پایان دوره عبور فروش سالانه برقرار میشود.
- مخاطب الزام، مودیان اشخاص حقیقی و صاحبان مشاغل هستند.
- نصاب اعلامشده تا پایان خرداد 1403، 144 میلیارد ریال است.
- تاریخ آغاز تکلیف اعلامشده، 1403/07/01 است.
- ثبت صورتحسابها در سامانه مودیان انجام میشود.
الزام صورتحساب الکترونیکی برای اشخاص حقیقی
الزام مورد اشاره ناظر بر مودیان اشخاص حقیقی است که بهعنوان صاحبان مشاغل فعالیت میکنند. در این چارچوب، میزان فروش هر مودی در طی سال ملاک بررسی قرار میگیرد و عبور از نصاب مقرر، زمان شروع تکلیف صدور و ثبت صورتحساب را تعیین میکند.
اطلاعیه، شرایط صدور صورتحساب الکترونیکی توسط اشخاص حقیقی را با توجه به اطلاعیه سازمان امور مالیاتی کشور مورخ 1402/09/29 بیان میکند. بنابراین، ارزیابی تکلیف اشخاص حقیقی باید با لحاظ فروش سالانه آنان و نصاب پیشبینیشده در قانون انجام شود.
در این فرآیند، صرف عبور فروش از نصاب بهتنهایی تاریخ اجرای تکلیف را به همان زمان محدود نمیکند. قانون، ابتدای دومین دوره بعد از اتمام دوره عبور فروش سالانه از نصاب را برای شروع الزام صدور صورتحساب الکترونیکی مشخص کرده است.
نصاب فروش و تاریخ اجرا
برای مودیان اشخاص حقیقی، رقم اعلامشده در اطلاعیه مربوط به فروش خالص کالا و خدمات تا پایان خرداد سال 1403 است. چنانچه این فروش به 144 میلیارد ریال برسد، تکلیف صدور انواع صورتحساب الکترونیکی از ابتدای مهرماه سال 1403 برقرار خواهد شد.
تاریخ صریح اجرای این تکلیف 1403/07/01 است. از این تاریخ، صاحبان مشاغلی که شرط فروش اعلامشده را دارند، باید صورتحسابهای خود را حسب مقررات مربوطه صادر کرده و آنها را در سامانه مودیان ثبت کنند.
| موضوع | مقدار یا وضعیت |
|---|---|
| مبنای فروش | فروش خالص کالا و خدمات |
| پایان دوره بررسی | پایان خرداد 1403 |
| نصاب اعلامشده | 144 میلیارد ریال |
| آغاز تکلیف | ابتدای مهرماه 1403 |
فرآیند تعیین زمان تکلیف
مسیر تعیین زمان تکلیف بر پایه دو مرحله است: نخست، عبور فروش هر مودی شخص حقیقی از نصاب مقرر در طول سال بررسی میشود؛ سپس، زمان الزام از ابتدای دومین دوره بعد از اتمام دورهای آغاز میشود که عبور فروش سالانه از نصاب در آن رخ داده است.
این ترتیب، ضابطه زمانی صدور صورتحساب الکترونیکی را برای مودیان مشمول روشن میکند. در مورد اعلامشده، صاحبان مشاغلی که فروش خالص کالا و خدمات آنان تا پایان خرداد 1403 به رقم تعیینشده رسیده است، از ابتدای مهرماه همان سال مکلف خواهند بود.
ثبت صورتحساب الکترونیکی در سامانه مودیان
تکلیف مودیان مشمول تنها به صدور صورتحساب محدود نیست. اطلاعیه تصریح دارد که انواع صورتحساب الکترونیکی باید حسب مقررات مربوطه صادر و در سامانه مودیان ثبت شود. در نتیجه، صدور و ثبت، دو بخش مرتبط از تکلیف اعلامشده برای صاحبان مشاغل محسوب میشوند.
رسید پرداخت در حکم صورتحساب
برای کلیه مودیانی که عرضهکننده کالا و خدمات واحد هستند، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی نیز در حکم صورتحساب الکترونیکی است. این حکم علاوه بر صورتحساب الکترونیکی نوع 1 و 2 در نظر گرفته شده است.
شرط دیگر استفاده از این حکم آن است که کالاها و خدمات مورد عرضه، مشمول نرخ مالیات بر ارزش افزوده یکسان باشند. بنابراین، اطلاعیه این وضعیت را برای مودیانی بیان میکند که یا کالا و خدمات واحد عرضه میکنند یا برای کالاها و خدمات عرضهشده آنان نرخ مالیات بر ارزش افزوده یکسان برقرار است.
| وضعیت عرضه | مصداق در حکم صورتحساب |
|---|---|
| عرضهکننده کالا و خدمات واحد | رسید دستگاه کارتخوان بانکی |
| نرخ مالیات بر ارزش افزوده یکسان | درگاه پرداخت الکترونیکی |
| علاوه بر انواع صورتحساب | صورتحساب الکترونیکی نوع 1 و 2 |
تکلیف اشخاص زیر نصاب
فروش سالانه کمتر از نصاب مذکور، مانع صدور صورتحساب الکترونیکی نوع 1 یا 2 در همه وضعیتها نیست. اطلاعیه تاکید میکند که صاحبان مشاغل با فروش سالانه کمتر از نصاب، اگر طبق سایر قوانین مکلف شده باشند، همچنان باید صورتحساب مربوطه را صادر کنند.
بنابراین، ضابطه فروش اعلامشده در این اطلاعیه، جایگزین تکالیفی نیست که ممکن است بر اساس سایر قوانین ایجاد شده باشند. مودیان اشخاص حقیقی باید علاوه بر وضعیت فروش سالانه، تکلیف صدور صورتحساب الکترونیکی نوع 1 یا 2 ناشی از سایر قوانین را نیز در نظر بگیرند.
پرسشهای متداول مودیان
چه کسانی مشمول صدور صورتحساب الکترونیکی از مهر 1403 هستند؟
مودیان اشخاص حقیقی یا صاحبان مشاغلی که فروش خالص کالا و خدمات آنان تا پایان خرداد سال 1403 به 144 میلیارد ریال برسد، از ابتدای مهرماه 1403 مکلف هستند انواع صورتحساب الکترونیکی را حسب مقررات مربوطه صادر و در سامانه مودیان ثبت کنند.
رسید دستگاه کارتخوان بانکی در چه وضعیتی در حکم صورتحساب است؟
برای کلیه مودیانی که عرضهکننده کالا و خدمات واحد هستند یا کالاها و خدمات مورد عرضه آنان مشمول نرخ مالیات بر ارزش افزوده یکسان است، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی نیز علاوه بر صورتحساب الکترونیکی نوع 1 و 2 در حکم صورتحساب الکترونیکی محسوب میشود.
آیا صاحبان مشاغل زیر نصاب نیز ممکن است مکلف باشند؟
بله. فروش سالانه کمتر از نصاب مذکور مانع از صدور صورتحساب الکترونیکی نوع 1 یا 2 نیست، هرگاه صاحبان مشاغل طبق سایر قوانین مکلف به صدور صورت حساب الکترونیکی شده باشند. در این وضعیت، تکلیف ناشی از سایر قوانین همچنان برقرار خواهد بود.
جمعبندی الزام اعلامشده
بر اساس ضابطه اعلامشده، صاحبان مشاغلی که فروش خالص کالا و خدمات آنان تا پایان خرداد 1403 به 144 میلیارد ریال برسد، از 1 مهر 1403 مشمول صدور و ثبت انواع صورتحساب الکترونیکی در سامانه مودیان هستند. رسید کارتخوان یا درگاه پرداخت نیز فقط در شرایط بیانشده در حکم صورتحساب است. برای بررسی دقیقتر، اطلاعیه و مقررات مربوطه را مطالعه کنید.